0. 策略序言:在估值極點尋找結構性韌性
進入 2026 年下半年,全球資本市場正處於一個由「流動性驅動」轉向「基本面質變」的關鍵節點。當前台美兩地股市的本益比(P/E)已突破非金融風暴時期的常態高點,市場對於「估值過高」的恐懼與「AI 紅利」的貪婪交織。作為首席策略官,我們必須穿透市場雜音,從四大經濟體的戰略定錨出發,拆解資金動能背後的籌碼真相,並鎖定真正具備技術壁壘的 AI 質變族群。本報告將論證:儘管短期震盪不可避免,但基於企業獲利上修至 50% 的強勁支撐,2026 年下半年將是尋找長線「本質回歸」的佈局契機。
1. 全球四大經濟體宏觀展望:利率與匯率的定錨
全球投資勝率的 60% 取決於對四大經濟體(美、歐、中、日)的宏觀研判,這四者合計貢獻全球 GDP 逾 62%。掌握其利率與匯率的「定錨作用」,方能預判全球資產配置的流向。
1.1 美國:AI 投資引擎與「高黏性通膨」的共存
美國經濟展現了超越歷史周期的韌性,其 GDP 結構正經歷深刻變革。
- 投資驅動的增長: 民間消費(佔 GDP 70%)雖維持在 2.5%-2.8% 的穩健水平,但真正的亮點在於民間投資(佔 GDP 18%)。在 AI 基礎設施大規模落地的驅動下,第一季民間投資年率達到 7.9%,這在歷史上單季超過 3% 即可視為強勁擴張。這意味著 AI 不再只是題材,而是轉化為實質的資本支出與 GDP 增長第二引擎。
- 通膨結構性黏性: 5 月 CPI 雖觸及 4.2%,引發通膨焦慮,但隨能源價格回落,預期將跌破 4%。然而,**住宅支出(佔 CPI 權重 35%)**展現極強黏性,只要房價未見顯著鬆動,房租便難以下降。這使得通膨難以觸及 Fed 的 2% 目標。
- 利率研判(So What?): 基於勞動市場公需平衡(失業率 4.2%-4.3% 與職缺數維持均衡),我們研判聯準會(Fed)在下半年將維持「不升息亦不降息」的觀望立場。高利率環境將持續壓抑高槓桿企業,但資金將更集中於具備 AI 護城河的優質資產。
1.2 歐元區與中國:陷入「雙重陷阱」與「去槓桿轉型」
- 歐元區的雙重陷阱: 歐元區民間消費僅佔 GDP 52%,復甦動能遠弱於美國。受到地緣政治升溫與高能源成本的壓制,GDP 成長預計從 1.4% 縮減至 1% 以下。其經濟表現高度依賴出口(對中貿易佔比 17%),在中國需求疲軟下,歐元區陷入了內需不振與外部依賴的雙重陷阱。
- 中國的結構性轉型: 中國目前正處於痛苦的房地產去槓桿期(房地產佔固定投資 25%),固定投資年率持續負成長。雖然民間消費僅佔 GDP 40% 為全球最低,但製造業投資(特別是通訊與計算機)仍維持正成長。
- 戰略匯率: 人民幣匯率在 7.0 關口徘徊。我們研判,為了維持出口競爭力並對抗內需通縮,人民幣維持弱勢是必然選擇,預期匯率將向 7.0 以上移動,這有利於其開拓東協(佔比近 20%)與歐盟市場。
1.3 日本:三十一載一遇的通縮轉折點
日本正經歷「企業獲利→加薪→帶動內需」的正向循環。CPI 站穩 1.5% 與 31 年來首次升息 1.0% 是里程碑事件。
- AI 材料與設備霸權: 日本在半導體設備與關鍵材料端的無可取代性,使其成為美台 AI 擴張的最大受益者。
- 匯率平衡點: 雖然日圓貶值至 155-160 區間引發日銀干預疑慮,但在 AI 產業競爭力提升下,弱勢日圓已轉化為企業盈餘的「助燃劑」,預計匯率將維持在 150 以上的弱勢橫盤。
2. 台股盤面結構分析:從「資金熱度」到「貪婪裂口」
2026 年台股的漲勢已脫離單純的資金推升,進入了高參與度、高槓桿與高波動的「三高」階段。
2.1 成交股數的戰略解讀:超越美日的狂熱
一項關鍵的「首席觀點」在於成交量(股數)的變革。對比 2021 年疫情後的資金熱潮,台股 2026 年上半年的成交股數激增 111%,遠超同期美股 S&P 500 的 5-8% 與日股的 24%。
- 這顯示台灣市場的參與熱度已達極端狀態,資金換手速度位居全球之冠。
- 半導體決定論: 台股科技股權重已突破 80%(遠超 Nasdaq 的 72%),台積電單一公司權重達 42%,這使得台股與費城半導體指數呈現深度、同步的連動。
2.2 籌碼面的「貪婪裂口」:風險警示
當前台股籌碼結構呈現嚴重的失衡:
- 融資與指數的乖離: 2026 上半年指數漲幅 57-59%,但整體融資增幅高達 75%。這 18% 的「貪婪裂口」意味著籌碼極其不穩定。
- 不限用途借貸: 金額突破 7,200 億新台幣,顯示散戶運用高度槓桿參與行情。
- 當沖過熱: 當沖比率長期維持在 35-40%,每日有近四成資金是無意持股過夜的短線投機,這將放大市場修正時的連鎖效應。
2.3 資金對壘:外資賣超 vs. ETF 被動買盤
自 2020 年以來,外資對台股累計呈現大幅賣超(除 2023 年外),2026 前半年外資仍賣超逾 9,000 億。然而,投信受惠於 ETF 募集(僅前五月即募集逾 2,400 億),已連續六年站在買方。這種「外資撤退、內資撐盤」的結構,使得高股息與 AI 成份股的本益比被推升至歷史極限。
3. 指數估值研判:8 兆盈餘地板與 5 萬點目標
面對高本益比,投資者必須建立理性的估值基準,而非盲目追價。
3.1 深度修正的「超級支撐線」
若下半年發生籌碼清洗,我們利用三個維度鎖定 40,000 至 41,000 點 作為關鍵支撐:
- 台積電 P/E 校正: 以 2027 年 EPS 逆推,16 倍 P/E 為法人底線。
- 融資維持率: 當整體維持率跌向 150% 時,將引發融資斷頭壓力,這通常是市場底部信號。
- 黃金切割率: 結合前波低點與漲幅回吐比例之共振點。
3.2 2026-2027 獲利路徑:基本面尚未到頂
市場目前正經歷盈餘上修潮。原本預期 2026 年獲利成長 40%,目前法人圈已普遍上調至 50%。
- 獲利地板: 預計 2027 年上市企業總獲利將挑戰 8 兆新台幣 的里程碑。
- 目標預測: 若 2027 年獲利增長兩成,以 20-21 倍本益比計算,台股指數量測高點將落在 47,000 至 50,000 點 區間。
3.3 巴菲特指標的極端警告
台灣巴菲特指標已突破 450%,遠高於美國的 240%。這反映了台灣在全球 AI 供應鏈中的壟斷地位,但也意味著市場容錯率極低,任何估值修復都將伴隨劇烈波動。
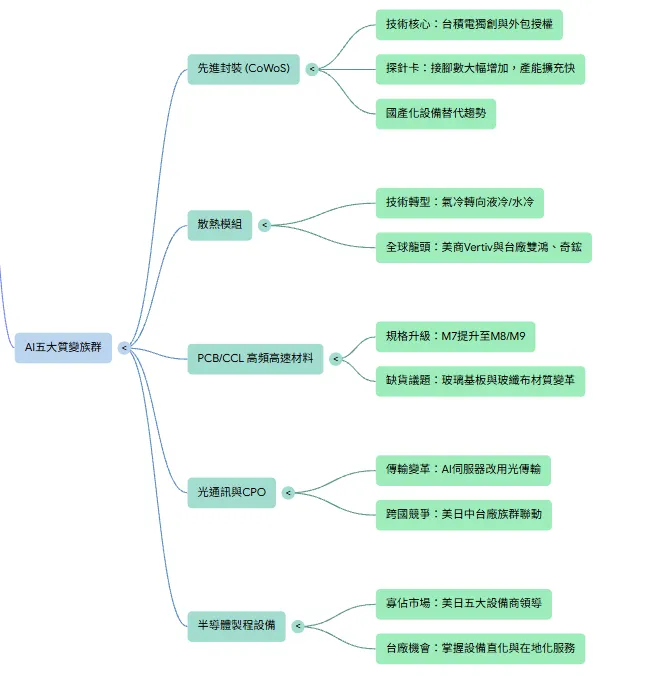
4. AI 產業五大質變族群:從「量變」到「護城河」
下半年的選股邏輯應摒棄單純的「出貨量增加」邏輯,轉向由技術門檻建立的「質變」族群。
4.1 先進封裝與探針卡 (Probe Cards)
CoWoS 技術開始大規模授權(日月光、Amkor 等),引發測試端爆發性增長。晶片堆疊複雜化使探針卡接腳數從 5 萬增至 15 萬以上,單價與毛利倍增。
廠商 (Lead-Lag 觀察對象)國別核心優勢與戰略地位FormFactor美國全球龍頭 (25% 市佔),美股 AI 測試領先指標。Technoprobe義大利技術領先者,入股台廠「創盛服務」深耕亞洲鏈。Micronics日本亞太區材料與測試架龍頭,技術穩定。旺矽 (MPI)台灣全球第五,擴產最快,具備地理對接優勢。
4.2 半導體設備國產化 (Localization of Equipment)
台廠已在封裝端(如萬潤、弘塑、辛耘)實現國產替代。然而,前段製程仍由美日巨頭壟斷,其走勢是台股設備股的先行指標。
類別全球領導者 (先行指標)台灣受惠廠 (跟隨者)前段/沉積/刻蝕Applied Materials (AMAT), TEL設備代理與組裝鏈後段封裝與測試Advantest, ASML (部分)萬潤、弘塑、辛耘
4.3 散熱與液冷技術 (Thermal Management)
AI 伺服器功耗進入 1000W+ 時代,氣冷已達物理極限,液冷與水冷管件成為標配。
先行指標 (美股)關鍵技術變革台股對應族群Vertiv液冷系統整合、機櫃電源與散熱協同。雙鴻、奇鋐、建準
4.4 高階 PCB 材與銅箔基板 (Next-gen CCL/PCB)
材料技術從 M7、M8 升級至 M9,材料特性的改變引發玻纖布大缺貨。日東紡 (Nittobo) 的產能動態是全球 CCL 廠的命脈。
關鍵供應鏈節點廠商名稱質變意義關鍵玻纖布 (Low DK)日東紡 (Nittobo)原料壟斷,決定台台光電/台耀獲利。銅箔基板 (CCL)台光電、中際旭創 (中)、生益 (中)材料升級帶動毛利擴張。
4.5 光通訊與 CPO 技術 (Optical Communications)
2027-2028 年將是電傳輸轉光傳輸的元年。CPO (光電共封裝) 是解決資料中心能耗的終極方案。
區域領導者代表廠商投資戰略地位美國 (上游/模組)Coherent, Lumentum掌握專利與 800G/1.6T 規格。中國 (整合代工)中際旭創、天孚通信具備低成本大規模量產能力。台灣 (模組/封裝)光盛、波若威、一拳進入 CPO 封裝與測試鏈。
4.6 戰略配置:為何排除 Memory 與 ABF?
我們在此次報告中暫時排除記憶體(Memory)、ABF 載板及被動元件。儘管這些族群在 2026 上半年有短線噴發,但其屬於「循環性產能回升」而非「技術質變」。記憶體受韓廠產能競爭影響,ABF 仍面臨供給過剩壓力。在波動市中,應優先佈局如探針卡、液冷等「技術壁壘」族群,而非「產能槓桿」族群。
5. 策略結論:如何在震盪中趨吉避凶
站在 2026 下半年的關鍵時點,首席全球投資策略官提出以下三大建言:
- 嚴控「領先指標」: 美股(Nasdaq/費半)與日股(AI 設備股)是台股的先行指標。當 Vertiv 或 AMAT 出現明顯回檔或技術走弱時,應視為台股高 beta 族群的出場警告。
- 等待籌碼「冰點」: 密切觀察融資維持率。在市場狂熱時保持現金比重,耐心等待融資下降幅度超過 15% 以上、維持率回到 150% 附近的清淨期,才是中長線建倉的最佳窗口。
- 擁抱「技術質變」信仰: 警惕雲端服務供應商(CSP)資本支出的短期波動雜音。只要 AI 技術正朝向更高效能、更低功耗(如 CPO、液冷、高階材料)的方向推進,短期的估值修正即是長期獲利空間的延伸。
核心觀點總結: 「美股是領先指標、籌碼是關鍵變數、AI 是長期信仰」。唯有在極端狂熱中保持冷靜的邏輯鏈條,方能在 2026 下半年的波浪中守住勝果,航向 50,000 點的高遠目標。
【免責聲明】 本報告僅供專業投資機構參考,內容基於本團隊對市場數據之專業分析。報告中提及之所有數據、企業獲利預測及指數目標均屬研判性質,不保證其必然達成。投資者應獨立評估風險,並審慎衡量自身財務承擔能力。本報告不構成任何形式之開戶建議或具體買賣指引。
【防範金融詐騙提醒】 本機構及策略官絕不會透過私密社群、Line 飆股群組或不明連結提供「保證獲利」之投資建議。切記:不聽投資名牌、不接陌生來電、不點未知連結。投資應透過政府核准之合法金融機構。